Từ thuế khoán sang kê khai: Cơ hội lớn cho hộ kinh doanh
(Chinhphu.vn) - Không đơn thuần là câu chuyện tuân thủ pháp luật, việc bước ra khỏi vùng an toàn của phương pháp thuế khoán để tiến tới kê khai chính là bước ngoặt chiến lược giúp các hộ kinh doanh tự nâng cấp, tối ưu nghĩa vụ thuế và tự tin hội nhập vào chuỗi cung ứng lớn.
Khu vực kinh tế cá thể luôn giữ một vị trí đặc biệt trong bức tranh tăng trưởng chung của đất nước. Hàng triệu hộ kinh doanh đang ngày đêm cung ứng hàng hóa, dịch vụ, tạo ra sinh kế bền vững cho vô số gia đình tại các địa phương. Từ trước đến nay, phương pháp nộp thuế khoán vẫn là sự lựa chọn ưu tiên của đại đa số người dân nhờ tính tiện lợi: Chủ cơ sở không phải đối mặt với nhiều thủ tục hành chính phức tạp, cũng không cần duy trì một hệ thống sổ sách kế toán cồng kềnh.
Tuy nhiên, khi nền kinh tế số đòi hỏi mọi mắt xích trong chuỗi cung ứng phải minh bạch và liên kết chặt chẽ hơn, "chiếc áo" thuế khoán đã bắt đầu trở nên chật chội. Việc chuyển từ thuế khoán sang phương pháp kê khai đang trở thành xu hướng tất yếu, mở ra cơ hội phát triển bền vững cho các cơ sở kinh doanh.
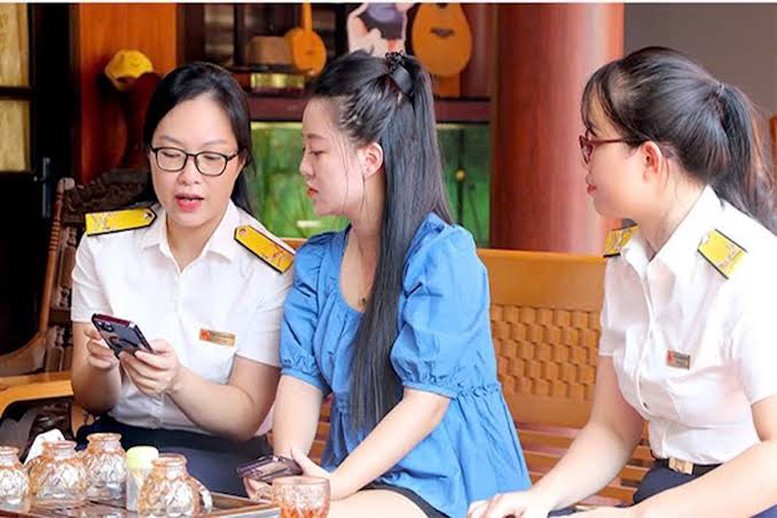
Việc chuyển từ thuế khoán sang phương pháp kê khai đang trở thành xu hướng tất yếu
Minh bạch doanh thu để bảo đảm quyền lợi thuế
Thuế khoán hoạt động dựa trên cơ chế ấn định từ cơ quan quản lý. Cơ quan thuế sẽ khảo sát, đánh giá quy mô và đưa ra mức doanh thu dự kiến để tính số thuế phải nộp định kỳ. Ưu điểm của cách làm này là sự nhanh gọn trong khâu quản lý ban đầu. Dù vậy, điểm yếu cốt lõi của thuế khoán nằm ở sự thiếu linh hoạt trước biến động thực tế của thị trường.
Thương trường vốn liên tục thay đổi, có những tháng doanh thu bùng nổ, nhưng cũng có giai đoạn hàng hóa ế ẩm do sức mua sụt giảm. Với phương pháp thuế khoán, việc điều chỉnh tăng giảm số thuế theo tình hình kinh doanh thực tế là điều không dễ dàng, khiến mức thuế ấn định đôi khi trở thành áp lực tài chính đối với các cơ sở nhỏ lẻ.
Nhằm hỗ trợ sát sao hơn cho người dân và khuyến khích sự minh bạch, khung pháp lý đã có những bước điều chỉnh mang tính đột phá. Ban đầu, Chính phủ ban hành Nghị định số 68/2026/NĐ-CP quy định hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 500 triệu đồng trở xuống thuộc đối tượng không chịu thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN). Nhằm tiếp sức mạnh mẽ hơn cho khu vực này, Chính phủ tiếp tục ban hành Nghị định số 141/2026/NĐ-CP sửa đổi, bổ sung Nghị định 68/2026/NĐ-CP, chính thức nâng ngưỡng doanh thu không chịu thuế từ "500 triệu đồng" lên "01 tỷ đồng".
Quy định mới mang lại lợi ích rất lớn, tạo bệ đỡ tài chính thiết thực cho người dân. Tuy nhiên, nếu hộ kinh doanh tiếp tục duy trì phương pháp khoán thiếu sổ sách, chứng từ, việc chứng minh doanh thu thực tế nằm dưới ngưỡng 01 tỷ đồng để thụ hưởng chính sách sẽ gặp nhiều trở ngại. Sự minh bạch thông qua sổ sách và kê khai lúc này trở thành công cụ đắc lực để người kinh doanh bảo vệ quyền lợi hợp pháp của mình.
Hóa đơn điện tử mở đường cho hộ kinh doanh kết nối đối tác lớn
Quá trình chuyển sang phương pháp kê khai đồng nghĩa với việc hộ kinh doanh sẽ bước vào không gian của hóa đơn điện tử. Việc thay đổi ngưỡng doanh thu theo Nghị định số 141/2026/NĐ-CP cũng tác động trực tiếp đến điều kiện bắt buộc sử dụng công cụ thanh toán này.
Theo pháp luật hiện hành, hộ và cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Trường hợp có nhiều địa điểm kinh doanh, chủ cơ sở được phép sử dụng mã số thuế của hộ kinh doanh cho tất cả các cửa hàng, đi kèm yêu cầu ghi rõ mã địa điểm kinh doanh trên từng hóa đơn phát hành.
Đối với hộ kinh doanh có doanh thu từ 01 tỷ đồng trở xuống, Nhà nước vẫn tạo điều kiện cho phép đăng ký sử dụng hóa đơn điện tử có mã hoặc từ máy tính tiền nếu đáp ứng điều kiện và có nhu cầu.
Khả năng xuất hóa đơn điện tử mang lại lợi thế cạnh tranh vượt trội. Các công ty, tập đoàn lớn hay cơ quan nhà nước khi mua sắm hàng hóa đều cần hóa đơn chứng từ hợp lệ để hạch toán chi phí. Một hộ kinh doanh dù có sản phẩm tốt và giá cả hợp lý nhưng không thể xuất hóa đơn nhanh chóng sẽ rất dễ bỏ lỡ cơ hội hợp tác. Hóa đơn điện tử chính là chìa khóa giúp cơ sở kinh doanh tự tin làm việc với các đối tác lớn, từng bước mở rộng quy mô thị trường ra khỏi tệp khách hàng bán lẻ thông thường.
Tối ưu hóa nghĩa vụ thuế bằng chi phí thực tế
Lợi ích bản chất của phương pháp kê khai là khả năng tính thuế dựa trên hiệu quả kinh doanh thực chất. Căn cứ quy định tại Nghị định 141/2026/NĐ-CP, phương pháp tính thuế TNCN theo thu nhập tính thuế nhân (X) với thuế suất được áp dụng bắt buộc cho cá nhân kinh doanh có doanh thu năm trên 03 tỷ đồng. Riêng nhóm có doanh thu năm trên 01 tỷ đồng đến 03 tỷ đồng, người nộp thuế có quyền tự nguyện lựa chọn áp dụng phương pháp này.
Phương pháp kê khai đảm bảo sự công bằng cao: thu nhập tính thuế được xác định bằng doanh thu bán hàng hóa, dịch vụ trừ đi các chi phí hợp lý phát sinh trong kỳ. Mọi khoản tiền chủ cơ sở bỏ ra để duy trì hoạt động kinh doanh đều được xem xét khấu trừ, bao gồm:
Chi phí nguyên liệu, vật liệu, nhiên liệu, năng lượng, hàng hóa phục vụ sản xuất, kinh doanh.
Chi phí tiền lương, tiền công, tiền thưởng, phụ cấp và bảo hiểm bắt buộc cho người lao động.
Chi phí khấu hao tài sản cố định phục vụ kinh doanh.
Chi phí dịch vụ mua ngoài (điện, nước, điện thoại, internet, thuê tài sản, sửa chữa...).
Chi phí trả lãi tiền vay vốn sản xuất kinh doanh tại các tổ chức tín dụng theo lãi suất thực tế.
Để được chấp nhận, các khoản chi cần có đủ hóa đơn, chứng từ hợp lệ; đặc biệt phải có chứng từ thanh toán không dùng tiền mặt đối với các khoản thanh toán từng lần có giá trị từ 05 triệu đồng trở lên. Thông qua việc ghi chép cẩn thận và lưu trữ hóa đơn đầy đủ, hộ kinh doanh đang tự bảo vệ dòng tiền: khi chi phí đầu vào tăng cao làm lợi nhuận hẹp lại, số thuế phải nộp sẽ tự động được điều chỉnh giảm tương ứng.
Khơi thông dòng vốn tín dụng và chính sách bảo vệ từ Nhà nước
Hầu hết các hộ kinh doanh đều từng gặp khó khăn về vốn khi muốn mở rộng sản xuất. Khi tìm đến ngân hàng, rào cản lớn nhất nằm ở khâu chứng minh thu nhập, bởi các sổ tay ghi chép nội bộ hay biên lai nộp thuế khoán không đủ cơ sở pháp lý để bộ phận thẩm định tín dụng đánh giá rủi ro.
Bài toán này được giải quyết triệt để khi hộ kinh doanh chuyển sang kê khai và áp dụng sổ sách kế toán. Dữ liệu từ hóa đơn điện tử và tờ khai thuế định kỳ là minh chứng rõ ràng nhất về dòng tiền, doanh thu và năng lực trả nợ, giúp hộ kinh doanh dễ dàng tiếp cận các hạn mức tín dụng lớn từ ngân hàng.
Bên cạnh đó, nhằm xóa bỏ tâm lý lo ngại việc chuyển đổi sẽ khiến cơ quan thuế lật lại hồ sơ cũ, khung pháp lý đã thiết lập điều khoản bảo vệ rất rõ ràng: Cơ quan thuế không sử dụng doanh thu khai thuế năm 2026 để xác định lại nghĩa vụ thuế của các năm trước đối với hộ kinh doanh nộp thuế khoán từ năm 2025 trở về trước khi họ chuyển sang kê khai từ ngày 01/01/2026; đồng thời không xử phạt vi phạm hành chính đối với các nghĩa vụ thuế đã thực hiện theo phương pháp khoán (trừ trường hợp phát hiện hành vi cố tình che giấu doanh thu).
Đặc biệt, theo Nghị định 141/2026/NĐ-CP, trường hợp hộ kinh doanh tự xác định doanh thu năm từ 01 tỷ đồng trở xuống mà đã lỡ kê khai nộp thuế theo phương pháp cũ, cơ quan nhà nước sẽ xử lý tiền thuế đã nộp thừa thông qua thủ tục bù trừ hoặc hoàn trả.
Hành trình từ thuế khoán sang kê khai là một cuộc chuyển dịch quan trọng trong tư duy quản trị. Quá trình này đòi hỏi sự đầu tư ban đầu về thời gian và công sức, nhưng đổi lại là nền tảng tài chính minh bạch, bền vững — đòn bẩy giúp cơ sở kinh doanh sẵn sàng đón nhận những cơ hội phát triển lớn trong tương lai.
TS. Phan Phương Nam
Đại học Luật TPHCM