Xác định đối tượng nộp tiền sử dụng đất khi cấp Giấy chứng nhận
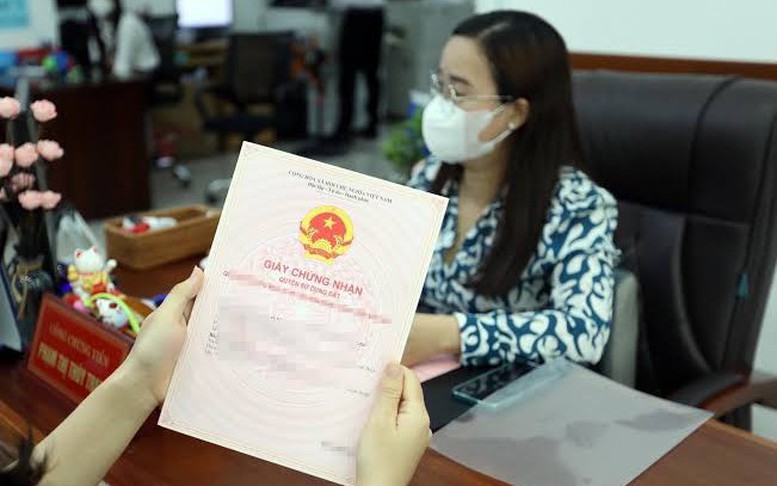
(Chinhphu.vn) - Việc xác định có thuộc diện phải nộp tiền sử dụng đất hay không phụ thuộc vào thời điểm lập giấy tờ của chủ cũ, nội dung giấy tờ chuyển nhượng và các điều kiện cụ thể theo quy định tại Điều 137 Luật Đất đai 2024 và Nghị định số 103/2024/NĐ-CP.
Gia đình bà Đồng Thị Luân (Hà Nội) nhận chuyển nhượng nhà đất từ người khác vào năm 2000. Văn bản chuyển nhượng có xác nhận của chính quyền địa phương. Thửa đất đã được cấp Giấy chứng nhận cho chủ cũ từ năm 1990.
Do hoàn cảnh khó khăn, từ thời điểm nhận chuyển nhượng đến nay, gia đình bà Luân chưa làm thủ tục đăng ký đất đai để xin cấp Giấy chứng nhận.
Vừa qua, theo tuyên truyền và phổ biến pháp luật của chính quyền địa phương, gia đình bà được biết bản thân đủ điều kiện để được cấp Giấy chứng nhận lần đầu. Tuy nhiên, gia đình rất lo lắng về khả năng tài chính để nộp tiền sử dụng đất.
Qua tìm hiểu, căn cứ theo khoản 1 và khoản 5 Điều 137 Luật Đất đai năm 2024, gia đình bà thuộc diện sử dụng đất có giấy tờ về quyền sử dụng đất lập trước ngày 1/3/1993 nhưng giấy tờ đó đứng tên người khác, kèm theo giấy tờ chuyển quyền sử dụng đất có chữ ký của các bên.
Bà Luân hỏi, với trường hợp nêu trên, khi làm thủ tục cấp Giấy chứng nhận lần đầu, gia đình bà có phải nộp tiền sử dụng đất hay không?
Về vấn đề này, Thuế cơ sở 3 TP. Hà Nội có ý kiến như sau:
Về tiền sử dụng đất khi cấp Giấy chứng nhận lần đầu theo quy định tại Điều 137 Luật Đất đai số 31/2024/QH15 và Điều 9 Nghị định số 103/2024/NĐ-CP ngày 30/7/2024 của Chính phủ:
Trường hợp không phải nộp tiền sử dụng đất, khoản 1 Điều 137 Luật Đất đai 2024 quy định: "Hộ gia đình, cá nhân đang sử dụng đất ổn định mà có một trong các loại giấy tờ được lập trước ngày 15 tháng 10 năm 1993 sau đây thì được cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất và không phải nộp tiền sử dụng đất...".
Khoản 5 Điều 137 Luật Đất đai 2024 quy định: "Hộ gia đình, cá nhân đang sử dụng đất có một trong các loại giấy tờ quy định tại các khoản 1, 2, 3 và 4 Điều này mà trên giấy tờ đó ghi tên người khác, kèm theo giấy tờ về việc chuyển quyền sử dụng đất, nhưng đến trước ngày Luật này có hiệu lực thi hành chưa thực hiện thủ tục chuyển quyền sử dụng đất theo quy định của pháp luật và đất đó không có tranh chấp thì được cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất; việc thực hiện nghĩa vụ tài chính theo quy định của pháp luật".
Khoản 2 Điều 9 Nghị định 103/2024/NĐ-CP quy định: "Hộ gia đình, cá nhân thuộc trường hợp được cấp Giấy chứng nhận theo quy định tại khoản 5 Điều 137 Luật Đất đai thì phải thực hiện nghĩa vụ về thuế, phí, lệ phí (nếu có) theo quy định của pháp luật về thuế, phí, lệ phí. Riêng đối với trường hợp người được ghi tên trên giấy tờ về quyền sử dụng đất theo quy định tại khoản 4 Điều 137 Luật Đất đai mà chưa nộp tiền sử dụng đất thì ngoài nghĩa vụ về thuế, phí, lệ phí, hộ gia đình, cá nhân đề nghị cấp Giấy chứng nhận còn phải nộp tiền sử dụng đất được tính theo quy định tại khoản 1 Điều này".
Trường hợp phải nộp tiền sử dụng đất, khoản 4 Điều 137 Luật Đất đai 2024 quy định: "Hộ gia đình, cá nhân đang sử dụng đất có giấy tờ về việc được Nhà nước giao đất, cho thuê đất theo đúng quy định của pháp luật từ ngày 15 tháng 10 năm 1993 đến trước ngày Luật này có hiệu lực thi hành mà chưa được cấp Giấy chứng nhận...; trường hợp chưa nộp tiền sử dụng đất thì phải nộp theo quy định của pháp luật".
Đề nghị bà nghiên cứu các quy định pháp luật đã được hướng dẫn nêu trên, đối chiếu với hồ sơ, giấy tờ hiện có của gia đình để tự xác định nghĩa vụ về tiền sử dụng đất khi làm thủ tục cấp Giấy chứng nhận lần đầu.
Việc xác định có thuộc diện phải nộp tiền sử dụng đất hay không phụ thuộc vào thời điểm lập giấy tờ của chủ cũ, nội dung giấy tờ chuyển nhượng và các điều kiện cụ thể theo quy định tại Điều 137 Luật Đất đai số 31/2024/QH15 và Nghị định số 103/2024/NĐ-CP ngày 30/7/2024 của Chính phủ.
Khi nộp hồ sơ, cơ quan có thẩm quyền sẽ kiểm tra, xác minh cụ thể và chuyển thông tin đến cơ quan thuế để xác định nghĩa vụ tài chính (nếu có) theo quy định.
Trường hợp cần giải đáp thêm, bà vui lòng liên hệ trực tiếp với cơ quan quản lý đất đai hoặc cơ quan thuế nơi có đất để được hướng dẫn chi tiết trên cơ sở hồ sơ thực tế.
Chinhphu.vn
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm