Đưa tín dụng chính sách lên nền tảng số, thêm thuận lợi cho người dân
(Chinhphu.vn) - Việc triển khai ứng dụng VBSP SmartBanking đang từng bước làm thay đổi phương thức tiếp cận dịch vụ tài chính của khách hàng Ngân hàng Chính sách xã hội (NHCSXH), nhất là tại khu vực nông thôn, vùng sâu, vùng xa. Từ mở tài khoản, giao dịch trên điện thoại đến giải ngân vốn qua tài khoản, chuyển đổi số đang giúp hoạt động tín dụng chính sách thuận tiện, an toàn và gần người dân hơn.
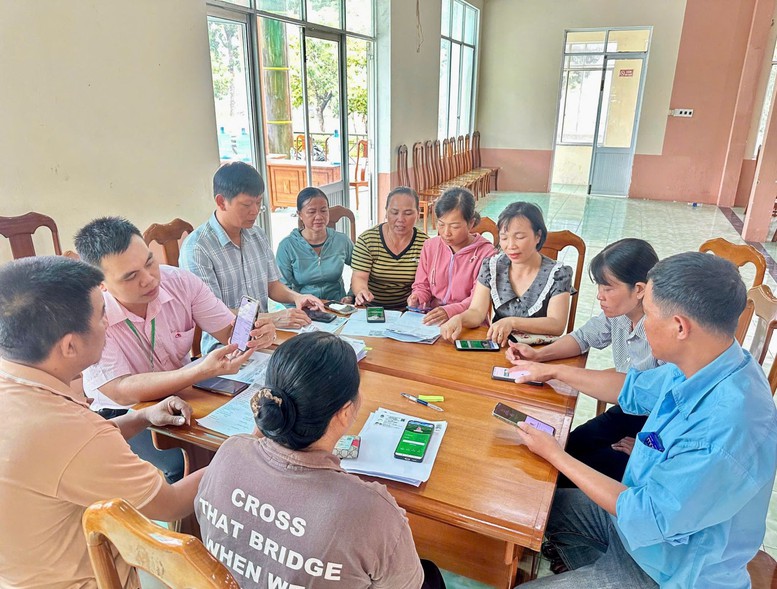
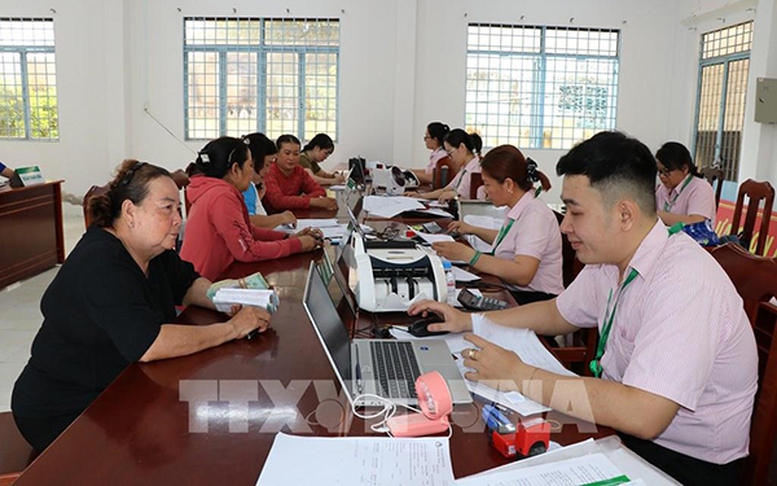
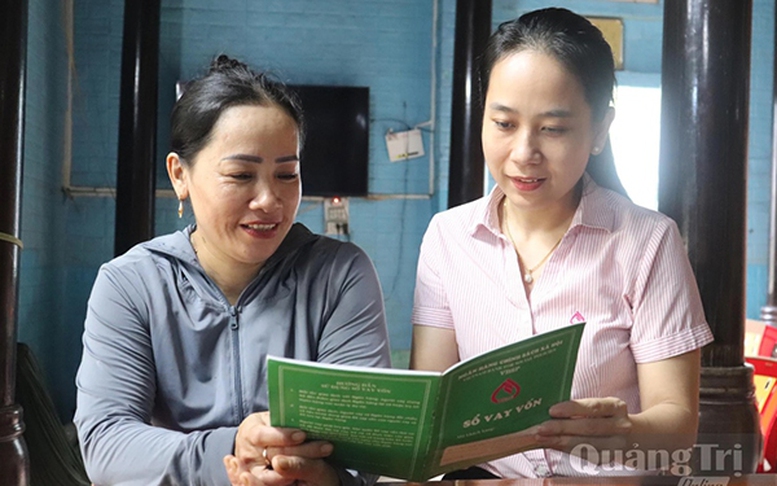
Cán bộ Phòng giao dịch NHCSXH hỗ trợ người dân sử dụng ứng dụng VBSP SmartBanking - Ảnh: /iapa.gialai.gov.vn
Từ chiếc điện thoại đến dịch vụ ngân hàng
Thực hiện chủ trương chuyển đổi số, các đơn vị thuộc NHCSXH đang đẩy mạnh đưa dịch vụ ngân hàng điện tử VBSP SmartBanking đến khách hàng, trong đó chú trọng nhóm người nghèo, hộ vay vốn và các đối tượng chính sách ở khu vực nông thôn, vùng khó khăn.
Tại Phòng giao dịch NHCSXH Ayun Pa, tỉnh Gia Lai, việc triển khai VBSP SmartBanking được xác định là một trong những giải pháp góp phần hiện đại hóa hoạt động tín dụng chính sách, nâng cao chất lượng phục vụ và tạo điều kiện để người dân tiếp cận dịch vụ tài chính số thuận tiện hơn.
Cán bộ NHCSXH Ayun Pa đã trực tiếp hướng dẫn khách hàng cài đặt, đăng ký và sử dụng ứng dụng. Cách làm này đặc biệt có ý nghĩa tại khu vực nông thôn, nơi một bộ phận người dân còn chưa quen với các khái niệm và thao tác liên quan đến ngân hàng số.
Thay vì phải thực hiện nhiều giao dịch trực tiếp, người dân có thể sử dụng điện thoại để tiếp cận các tiện ích ngân hàng. Đây cũng là bước chuyển từ việc cung cấp tín dụng chính sách theo phương thức truyền thống sang kết hợp giữa mạng lưới giao dịch trực tiếp tại cơ sở với các nền tảng số.
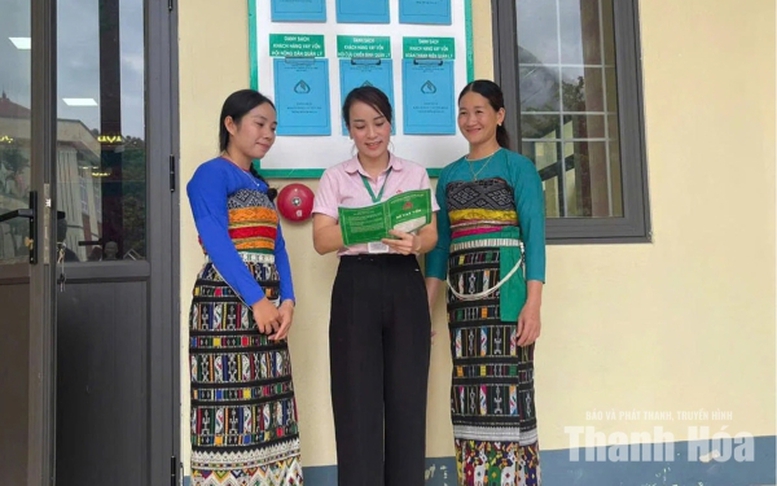
Ở cơ sở, cán bộ ngân hàng cùng các tổ chức chính trị-xã hội nhận ủy thác và Tổ tiết kiệm và vay vốn đang trở thành lực lượng hỗ trợ quan trọng, giúp khách hàng từng bước làm quen với phương thức giao dịch mới.
Từ giao dịch số đến giải ngân qua tài khoản
Một bước tiến đáng chú ý trong quá trình chuyển đổi số của tín dụng chính sách được thể hiện tại Phòng giao dịch NHCSXH Bù Đăng, tỉnh Đồng Nai.
Đơn vị đang triển khai phương thức giải ngân vốn tín dụng chính sách bằng cách chuyển khoản trực tiếp vào tài khoản khách hàng thông qua ứng dụng VBSP SmartBanking. Sau 3 tháng triển khai, NHCSXH Bù Đăng đã giải ngân qua tài khoản cho 258/316 khách hàng, với tổng số tiền hơn 10 tỷ đồng, tương đương 82% số giao dịch.
Con số này cho thấy chuyển đổi số đang dần đi sâu vào chính quy trình cung ứng tín dụng chính sách. Nếu như việc cài đặt và sử dụng Mobile Banking là bước đầu giúp người dân tiếp cận dịch vụ ngân hàng số, thì giải ngân qua tài khoản đưa công nghệ trực tiếp vào quá trình đưa nguồn vốn ưu đãi đến khách hàng.
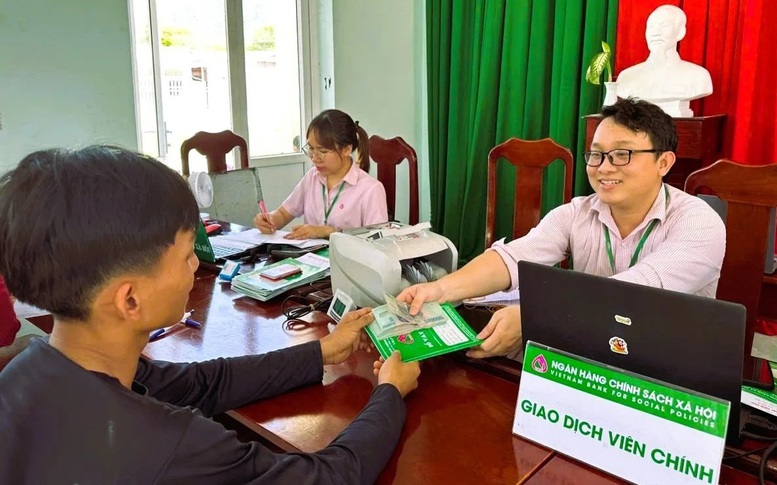
Sau khi hoàn tất thủ tục vay vốn, tiền được chuyển trực tiếp vào tài khoản của khách hàng. Người vay có thể chủ động sử dụng nguồn vốn phục vụ sản xuất, kinh doanh và phát triển kinh tế gia đình mà không phải nhận một khoản tiền mặt lớn tại điểm giao dịch rồi mang về nhà.
Theo NHCSXH Bù Đăng, phương thức này mang lại nhiều lợi ích về an toàn và thời gian. Người vay không phải mang theo số tiền lớn khi di chuyển, qua đó hạn chế nguy cơ thất lạc, mất cắp hoặc nhầm lẫn trong quá trình giao nhận. Đồng thời, việc giảm giao dịch tiền mặt cũng giúp cán bộ ngân hàng tiết kiệm thời gian kiểm đếm và quản lý tiền mặt tại các điểm giao dịch xã.
Đáng chú ý, thông qua ứng dụng, khách hàng còn có thể theo dõi các khoản nợ và tiền gửi tại NHCSXH. Như vậy, chiếc điện thoại không chỉ trở thành công cụ nhận tiền mà còn giúp người vay chủ động hơn trong quản lý quan hệ tín dụng với ngân hàng.
Qua đó, có thể thấy điểm chung trong quá trình chuyển đổi số của tín dụng chính sách là công nghệ được triển khai gắn với mạng lưới phục vụ trực tiếp tại cơ sở.
Điều này đặc biệt quan trọng đối với NHCSXH, bởi mục tiêu của tín dụng chính sách không chỉ là cung cấp dịch vụ ngân hàng mà còn là đưa nguồn vốn ưu đãi của Nhà nước đến đúng đối tượng, đúng địa bàn và hỗ trợ người dân sử dụng vốn hiệu quả.
Trong bối cảnh đó, Mobile Banking có thể giúp rút ngắn khoảng cách giữa ngân hàng và khách hàng. Những giao dịch trước đây cần thực hiện trực tiếp có thể từng bước được hỗ trợ trên môi trường số; việc theo dõi khoản vay, tiền gửi và giao dịch trở nên thuận tiện hơn; còn giải ngân qua tài khoản giúp giảm dần sự phụ thuộc vào tiền mặt.
Tuy nhiên, chuyển đổi số trong tín dụng chính sách cũng đặt ra yêu cầu về kỹ năng sử dụng công nghệ, khả năng tiếp cận thiết bị và bảo đảm an toàn giao dịch. Vì vậy, việc tiếp tục duy trì vai trò của các điểm giao dịch xã, tổ chức chính trị-xã hội nhận ủy thác và tổ tiết kiệm và vay vốn là cần thiết trong giai đoạn hiện nay.
Từ những mô hình đang được triển khai ở cơ sở, có thể thấy chuyển đổi số trong tín dụng chính sách không đơn thuần là đưa một ứng dụng ngân hàng đến với người vay. Đó là quá trình thay đổi phương thức cung ứng dịch vụ, từ mở tài khoản, giao dịch, quản lý khoản vay đến giải ngân vốn, đồng thời hình thành thói quen thanh toán không dùng tiền mặt cho người dân.
Khi công nghệ được kết hợp với mạng lưới phục vụ sát dân, chuyển đổi số có thể trở thành công cụ giúp tín dụng chính sách tiếp tục thực hiện tốt hơn mục tiêu tài chính toàn diện, đưa dịch vụ ngân hàng hiện đại đến gần hơn với người nghèo và các đối tượng chính sách, kể cả ở những địa bàn còn nhiều khó khăn.
GT
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm