Gián đoạn nguồn cung đẩy giá dầu thô tăng mạnh
(Chinhphu.vn) - Sắc xanh áp đảo trên thị trường hàng hóa nguyên liệu thế giới trong phiên giao dịch ngày 15/9. Nhóm năng lượng gây chú ý cho giới đầu tư khi dẫn dắt đà tăng của toàn thị trường.
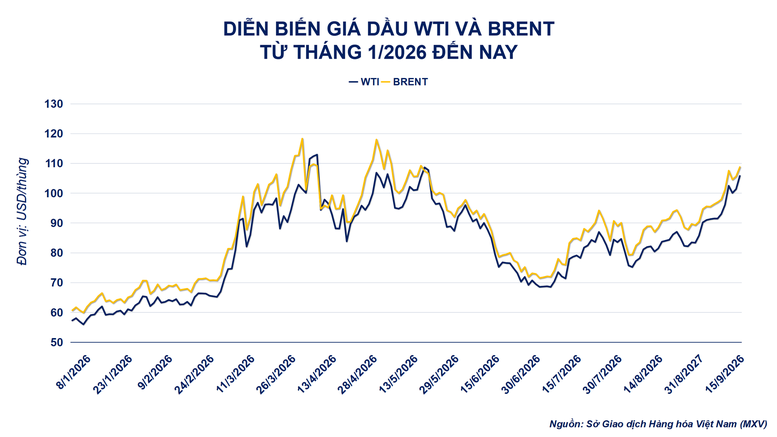
Theo dữ liệu của Sở Giao dịch hàng hóa Việt Nam (MXV), đóng cửa phiên 15/9, cả 5 mặt hàng năng lượng đều tăng giá. Trong đó, hai mặt hàng dầu thô tăng mạnh nhất. Giá dầu Brent tăng 2,9%, lên 108,75 USD/thùng, còn WTI tăng 4,38%, lên 105,83 USD/thùng, tiếp tục thu hẹp khoảng cách với Brent.
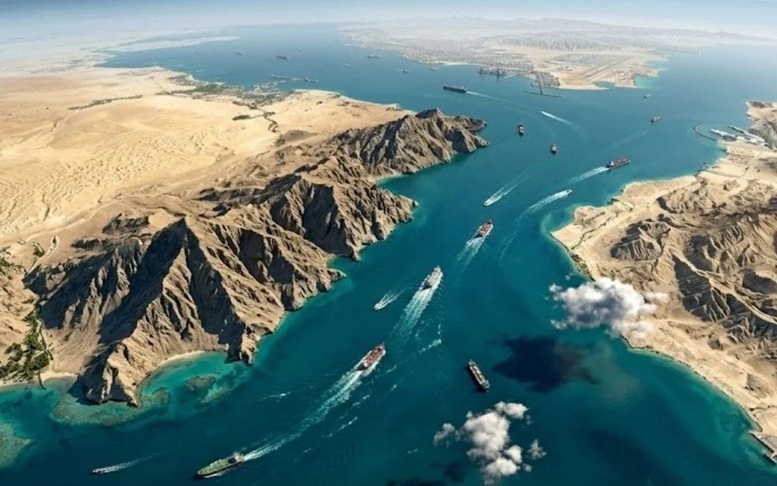
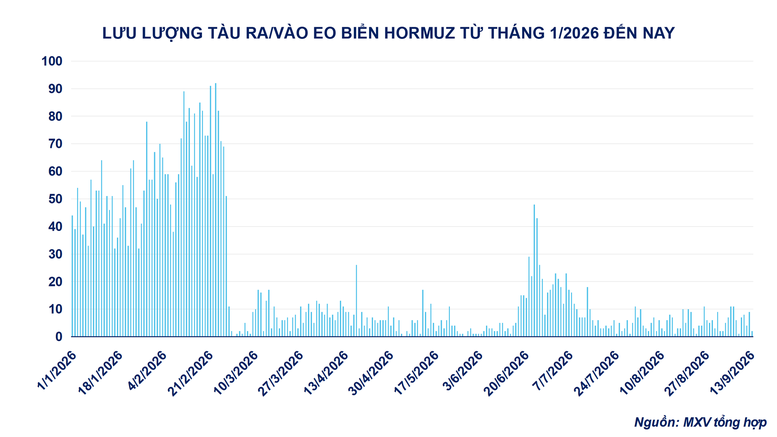
Giá dầu tăng trong bối cảnh nguồn cung tại Saudi Arabia tiếp tục gặp gián đoạn, lượng tàu vận tải qua eo biển Hormuz giảm mạnh và các nhà nhập khẩu phải cạnh tranh tìm nguồn thay thế, qua đó đẩy mức phí rủi ro trên thị trường lên cao.
Cụ thể, tuyến đường ống vận chuyển dầu từ khu vực phía đông Saudi Arabia tới cảng Yanbu trên Biển Đỏ tiếp tục ngừng hoạt động sau các cuộc tấn công. Saudi Aramco đã tạm dừng bốc hàng tại Yanbu và hủy một số chuyến hàng giao cho khách hàng châu Âu. Orlen của Ba Lan cũng phải tìm thêm nguồn dầu từ Bắc Hải, Mỹ và Kazakhstan để bù đắp lượng dầu Saudi Arabia thiếu hụt. Reuters cho biết Saudi Arabia đã đình chỉ một số chuyến hàng tới châu Âu sau sự cố tại tuyến đường ống East-West.
Argus cho biết thời gian khôi phục tuyến đường ống vẫn chưa rõ ràng và có thể kéo dài tùy thuộc mức độ hư hại. Vì vậy, thị trường đang đặc biệt quan tâm tới khả năng Saudi Arabia có thể duy trì xuất khẩu trong thời gian tuyến đường ống chưa hoạt động trở lại.
Việc mất tuyến East-West Pipeline đáng chú ý bởi đây là một trong những tuyến đường quan trọng giúp Saudi Arabia đưa dầu từ phía đông ra thị trường qua Biển Đỏ mà không phải đi qua eo biển Hormuz. Khi tuyến này cũng gặp gián đoạn, khả năng chuyển hướng nguồn cung của Saudi Arabia bị hạn chế hơn.
Trong khi đó, hoạt động vận tải qua Hormuz tiếp tục giảm mạnh. Theo dữ liệu Kpler được Reuters dẫn lại, chỉ có 4 tàu hàng hóa đi qua eo biển này trong ngày 14/9, giảm từ 10 tàu một ngày trước đó và thấp hơn rất nhiều so với mức khoảng 125 lượt/ngày trước khi xung đột xảy ra. Trong 4 tàu này, chỉ có 2 tàu chở dầu đi vào eo biển và đều không chở hàng. Hoạt động qua Bab el-Mandeb cũng giảm từ 28 xuống 21 tàu.
Diễn biến trên đang tác động đồng thời tới cả thị trường dầu kỳ hạn và thị trường dầu giao ngay. Trên thị trường vật chất, các loại dầu phải vận chuyển qua eo biển Hormuz chịu sức ép lớn hơn, trong khi những nguồn dầu có thể đi theo các tuyến thay thế được trả giá cao hơn do nhu cầu gia tăng.
Theo dữ liệu của Argus được OilPrice dẫn lại, dầu Basrah Medium của Iraq, loại dầu phải vận chuyển qua eo biển Hormuz, được chào bán với mức chiết khấu 43,06 USD/thùng so với dầu Murban. Trong khi đó, Murban được giao dịch trên 127 USD/thùng và có thể xuất khẩu qua cảng Fujairah mà không phải đi qua Hormuz.
Dầu thô Pyrenees của Australia, cũng không phụ thuộc vào tuyến vận tải qua Hormuz, đạt 138,04 USD/thùng ngày 11/9, tăng mạnh so với mức 70,59 USD/thùng ngày 27/2.
Những mức chênh lệch lớn này cho thấy rủi ro vận chuyển đã được phản ánh khá rõ vào giá dầu vật chất. Đồng thời, việc các nhà nhập khẩu tìm kiếm nguồn dầu thay thế đang làm gia tăng cạnh tranh đối với những nguồn cung có thể được vận chuyển an toàn.
Áp lực nguồn cung tại Trung Đông cũng lan sang thị trường châu Á. Các nhà máy lọc dầu Trung Quốc tăng mua dầu thô từ những nguồn không chịu các biện pháp hạn chế để bù đắp nguồn cung từ Iran suy giảm. Trong khi đó, tồn kho dầu thô của Trung Quốc đã giảm từ mức kỷ lục khoảng 1,382 tỷ thùng vào cuối tháng 5 xuống còn 1,295 tỷ thùng ngày 10/9. Nếu giá dầu tiếp tục tăng, Bắc Kinh có thể nới quy định để các nhà máy lọc dầu quốc doanh sử dụng một phần lượng dầu dự trữ.
Bên cạnh đó, cấu trúc kỳ hạn của thị trường dầu Dubai chuyển sang backwardation mạnh - trạng thái giá giao ngay cao hơn giá kỳ hạn, thường phản ánh tình trạng khan hiếm nguồn cung trong ngắn hạn. Chênh lệch giữa giá dầu Dubai giao ngay và hợp đồng hoán đổi Dubai cùng tháng bình quân đạt 10,16 USD/thùng trong năm 2026 tính đến ngày 10/9. Diễn biến này cho thấy nguồn cung vật chất tại châu Á đang chịu sức ép, qua đó làm tác động từ gián đoạn nguồn cung Saudi Arabia và rủi ro tại Hormuz rõ nét hơn.
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm
- Tham khảo thêm