Năm thứ hai GELEX công bố báo cáo IFRS theo chuẩn quốc tế
(Chinhphu.vn) - Điều này không chỉ phản ánh đầy đủ hơn giá trị doanh nghiệp mà còn cho thấy tư duy quản trị hiện đại, nâng cao chất lượng ra quyết định và tính minh bạch của GELEX.
Ngày 2/7, Tập đoàn GELEX công bố Báo cáo tài chính hợp nhất năm 2025 theo Chuẩn mực Báo cáo tài chính quốc tế (IFRS), được kiểm toán bởi Deloitte Việt Nam với ý kiến chấp nhận toàn phần.
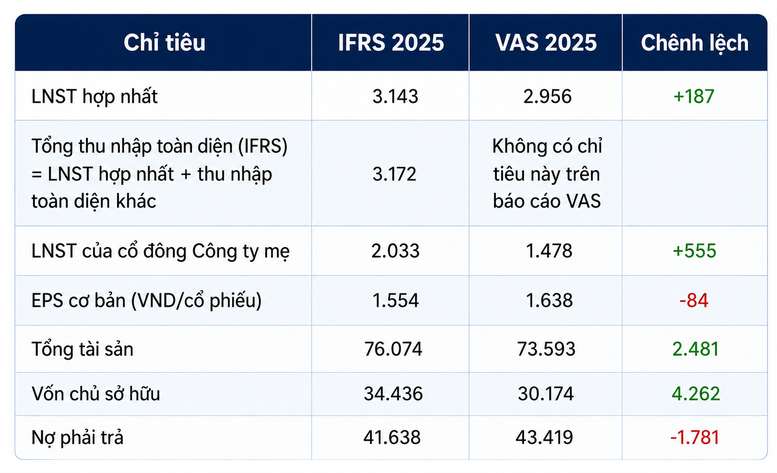
Bảng so sánh tóm tắt khác biệt báo cáo IFRS và VAS của GELEX (Đơn vị tính: tỷ VND)
So với Báo cáo tài chính năm 2025 được lập theo Chuẩn mực kế toán Việt Nam (VAS), báo cáo theo Chuẩn mực Báo cáo tài chính quốc tế (IFRS) phản ánh nhiều thay đổi đáng chú ý.
Lợi nhuận sau thuế hợp nhất năm 2025 đạt 3.143 tỷ đồng, cao hơn 187 tỷ đồng so với VAS; lợi nhuận sau thuế thuộc về cổ đông công ty mẹ tăng thêm 555 tỷ đồng, lên 2.033 tỷ đồng. Tổng tài sản tăng 2.481 tỷ đồng lên 76.074 tỷ đồng, vốn chủ sở hữu tăng 4.262 tỷ đồng lên 34.436 tỷ đồng, trong khi nợ phải trả giảm 1.781 tỷ đồng.
EPS (lợi nhuận trên mỗi cổ phiếu) theo IFRS giảm từ 1.638 đồng/cổ phiếu xuống 1.554 đồng/cổ phiếu, không phải do lợi nhuận suy giảm. Theo GELEX, tại thời điểm phát hành báo cáo tài chính IFRS, doanh nghiệp đã hoàn tất phát hành cổ phiếu để trả cổ tức và tăng vốn cổ phần từ nguồn vốn chủ sở hữu. Vì vậy, số lượng cổ phiếu bình quân gia quyền dùng để tính EPS được điều chỉnh hồi tố từ khoảng 902 triệu cổ phiếu lên hơn 1,3 tỷ cổ phiếu, khiến EPS giảm về mặt số học nhưng không phản ánh sự suy giảm hiệu quả kinh doanh.
Theo GELEX, những khác biệt trên chủ yếu xuất phát từ sự khác nhau trong nguyên tắc ghi nhận và đo lường giữa IFRS và VAS. Trong khi VAS chủ yếu ghi nhận theo giá gốc và hình thức pháp lý của giao dịch, IFRS yêu cầu đánh giá nhiều khoản mục theo giá trị hợp lý, dòng tiền tương lai và bản chất kinh tế của giao dịch. Nhờ đó, báo cáo tài chính phản ánh đầy đủ hơn giá trị tài sản, hiệu quả sử dụng vốn và các nghĩa vụ tài chính của doanh nghiệp theo thông lệ quốc tế.
Ông Bùi Đăng Khoa, Giám đốc Tài chính Tập đoàn GELEX, cho biết thay đổi lớn nhất khi áp dụng IFRS không chỉ là lập thêm một bộ báo cáo tài chính mà còn là thay đổi cách quản trị dữ liệu và nhìn nhận các giao dịch kinh tế.
"IFRS yêu cầu doanh nghiệp tiếp cận giao dịch theo nguyên tắc 'substance over form' - phản ánh bản chất kinh tế thay vì chỉ dựa trên hình thức pháp lý. Điều đó đòi hỏi dữ liệu phải đầy đủ, nhất quán và có khả năng kiểm chứng trên toàn hệ thống", ông Khoa cho biết.
Theo ông Khoa, việc triển khai IFRS cũng thúc đẩy quá trình chuẩn hóa dữ liệu tại các công ty thành viên khi toàn hệ thống áp dụng thống nhất các nguyên tắc ghi nhận, đo lường và trình bày thông tin. Cùng với đó, các yêu cầu về định giá theo giá trị hợp lý, đánh giá khả năng tạo dòng tiền và suy giảm tài sản giúp doanh nghiệp sớm nhận diện những lĩnh vực hoạt động chưa hiệu quả để xem xét tái cơ cấu, tối ưu phân bổ nguồn lực và nâng cao hiệu quả sử dụng vốn.
Đại diện GELEX cho biết, ngoài việc nâng cao chất lượng quản trị nội bộ, việc lập và kiểm toán báo cáo tài chính theo IFRS còn giúp doanh nghiệp thuận lợi hơn khi làm việc với các tổ chức tài chính, nhà đầu tư, tổ chức xếp hạng tín nhiệm và các đối tác M&A nhờ sử dụng hệ thống chuẩn mực được cộng đồng đầu tư quốc tế thừa nhận.
"Trong quá trình làm việc với các tổ chức đánh giá tín nhiệm như VIS Rating, việc trình bày thông tin theo IFRS giúp nâng cao tính so sánh và độ tin cậy của dữ liệu, từ đó hỗ trợ hiệu quả hơn cho quá trình đánh giá và phân tích", ông Khoa chia sẻ.