Tải ứng dụng:
BÁO ĐIỆN TỬ CHÍNH PHỦ
(Chinhphu.vn) - Công ty của bà Đỗ Thị Hoàn (Hà Nội) cung cấp dịch vụ bảo hành thiết bị trong khoảng thời gian từ năm 2026 đến hết năm 2027. Tiền dịch vụ được thanh toán trả trước toàn bộ ngay sau khi ký hợp đồng và thời điểm xuất hóa đơn là trong năm 2026.
(Chinhphu.vn) - Công ty của bà Trần Thanh Vân (TPHCM) hoạt động trong lĩnh vực tư vấn thiết kế. Theo thông lệ thương mại và thỏa thuận tại hợp đồng, sau khi ký kết, khách hàng sẽ tạm ứng 20% giá trị hợp đồng.
(Chinhphu.vn) - Công ty của bà Nguyễn Thị Thu Trang (Khánh Hòa) có tổ chức tiệc sinh nhật hằng tháng cho cán bộ, công nhân viên bằng hình thức ăn uống tại nhà hàng theo quy chế phúc lợi. Khi thanh toán, nhà hàng đã xuất hóa đơn cho công ty.
(Chinhphu.vn) - Công ty bà Trần Thị Thanh Trà (Đà Nẵng) chuyên cung cấp dịch vụ sản xuất và phát triển nội dung số theo thỏa thuận (khách hàng giao yêu cầu, công ty sản xuất nội dung, đăng lên các website/kênh của khách hàng).
(Chinhphu.vn) - Công ty của ông Nguyễn Tuấn Anh (Đà Nẵng) hoạt động trong lĩnh vực xuất nhập khẩu nông sản. Trước thời điểm chính sách thuế mới có hiệu lực, công ty đã ký kết các hợp đồng kinh doanh kéo dài với giá bán cố định.
(Chinhphu.vn) - Nhằm ngăn chặn tình trạng gian lận, mua bán hóa đơn trái phép, ngành Thuế tập trung đổi mới phương thức quản lý theo hướng chủ động phòng ngừa, phát hiện sớm và xử lý nghiêm các hành vi vi phạm; đẩy mạnh phân tích dữ liệu lớn và tăng cường phối hợp liên ngành.
(Chinhphu.vn) - Trường hợp là khoản tạm ứng thì công ty phải thực hiện lập hóa đơn đối với khoản tiền tạm ứng này, thời điểm lập hóa đơn là thời điểm thu tiền.
(Chinhphu.vn) - Thông tin lịch sử tín dụng do CIC cung cấp để tổ chức tín dụng tham khảo, không phải là yếu tố duy nhất quyết định đến khả năng tiếp cận vốn vay của khách hàng tại các tổ chức tín dụng.
(Chinhphu.vn) - Bà Huỳnh Thanh Tú (TPHCM) đang hoạt động tiếp thị liên kết (Affiliate) trên nền tảng TikTok, đã đăng ký thành lập hộ kinh doanh để thực hiện nghĩa vụ thuế và xuất hóa đơn theo quy định.
(Chinhphu.vn) - Công ty của bà Nguyễn Thoa (TPHCM) xuất hóa đơn điện tử từ máy tính tiền (số hóa đơn 52) với số tiền 158.000 đồng vào ngày 29/7/2026.

(Chinhphu.vn) - Ông Trần Minh Đức (TPHCM) phản ánh vướng mắc khi một cá nhân vừa đăng ký hộ kinh doanh dịch vụ lưu trú ngắn ngày, vừa có hoạt động cho thuê nhà. Cả hai hoạt động đều phát sinh doanh thu chịu thuế TNCN nhưng lại thuộc hai hình thức quản lý, tỷ lệ thuế và phương pháp kê khai hoàn toàn khác nhau.
(Chinhphu.vn) - Trường hợp người mua nhận được hóa đơn điều chỉnh đối với trường hợp quy định tại khoản 5 Điều 10 Thông tư số 91/2026/TT-BTC thì người mua kê khai vào kỳ nhận được hóa đơn điều chỉnh.
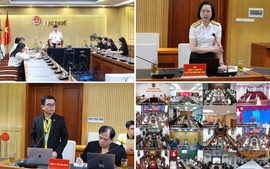
(Chinhphu.vn) - Tại Hội nghị trực tuyến cơ quan thuế toàn quốc trao đổi tình hình triển khai công tác đánh giá quản lý rủi ro hóa đơn diễn ra vào sáng ngày 18/8, Phó Cục trưởng Cục Thuế Đặng Ngọc Minh cho biết, việc triển khai hóa đơn điện tử trên phạm vi toàn quốc đã tạo ra bước chuyển rất lớn trong công tác quản lý thuế.

(Chinhphu.vn) - Trường hợp sai về các nội dung trên hóa đơn như tên, địa chỉ, số tiền bằng chữ hoặc các nội dung khác nhưng không sai về: mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn thì người bán thông báo cho người mua về việc hóa đơn đã lập sai và không phải lập lại hóa đơn.

(Chinhphu.vn) - Trường hợp người mua không cung cấp đủ tên, địa chỉ, số định danh cá nhân thì hóa đơn thể hiện rõ "Bán cho người tiêu dùng".

(Chinhphu.vn) - Doanh nghiệp Việt Nam ký hợp đồng cung cấp dịch vụ đào tạo với công ty mẹ tại Hoa Kỳ; trong đó bên ký hợp đồng, bên thanh toán và bên nhận hóa đơn đều là công ty nước ngoài tại Hoa Kỳ; dịch vụ đào tạo được thực hiện tại Việt Nam.
(Chinhphu.vn) - Công ty của bà Nguyễn Thị Huyền hoạt động trong lĩnh vực giáo dục mầm non. Hằng tháng, công ty thu học phí và tiền ăn của học sinh, đồng thời lập hóa đơn giá trị gia tăng đối với các khoản thu này.

(Chinhphu.vn) - Theo quy định tại Nghị định số 141/2026/NĐ-CP, doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh có doanh thu dưới 1 tỷ đồng được miễn thuế và được lựa chọn đăng ký sử dụng hóa đơn.

(Chinhphu.vn) - Người nộp thuế có thể lập chung một hóa đơn đối với hàng hóa, dịch vụ thuộc đối tượng được giảm thuế GTGT và hàng hóa, dịch vụ không thuộc đối tượng được giảm thuế, với điều kiện phải tách bạch, thể hiện rõ ràng từng loại hàng hóa, dịch vụ trên hóa đơn.

(Chinhphu.vn) - Đơn vị ông Nguyễn Khắc Hoàng (Đà Nẵng) đã xuất các hóa đơn điện tử tương ứng với khối lượng giá trị công việc hoàn thành theo hợp đồng thi công xây dựng đã được ký kết.
(Chinhphu.vn) - Đối với cơ sở kinh doanh tính thuế theo phương pháp trực tiếp (tính thuế GTGT theo phương pháp tỷ lệ % trên doanh thu) khi bán hàng hóa, cung cấp dịch vụ thì trên hóa đơn bán hàng phải ghi rõ số tiền được giảm theo quy định.
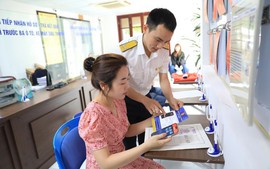
(Chinhphu.vn) - Bà Nguyễn Kiều (TPHCM) làm việc tại công ty thương mại máy móc, thiết bị công nghiệp (không kinh doanh xăng dầu, điện, dịch vụ vận chuyển,...). Do biến động giá nhiên liệu, công ty đã thỏa thuận và khách hàng đồng ý hỗ trợ thêm khoản "phụ phí năng lượng" ngoài giá trị hàng hóa chính. Khách hàng yêu cầu phải thể hiện khoản phí này thành một dòng riêng trên hóa đơn.
(Chinhphu.vn) - Ông Hà Thành Công (TPHCM) hỏi, trường hợp dịch vụ hoàn thành vào ban đêm, ngày nghỉ hoặc ngày lễ thì có được lập hóa đơn vào ngày làm việc kế tiếp hay không?

(Chinhphu.vn) - Gia đình ông Nguyễn Mạnh Hùng (Tây Ninh) chăn nuôi gà gia công theo hợp đồng ký với một công ty trong nước và đăng ký hoạt động theo hình thức hộ kinh doanh.
Giấy phép số: 102/GP-BTTTT, cấp ngày 15/04/2024.
Trụ sở: 16 Lê Hồng Phong - Ba Đình - Hà Nội;
Điện thoại: Văn phòng: 080.43162;Fax: 080.48924;
Email: thongtinchinhphu@chinhphu.vn.

Tải ứng dụng:
BÁO ĐIỆN TỬ CHÍNH PHỦ
Quét mã QR để tải